
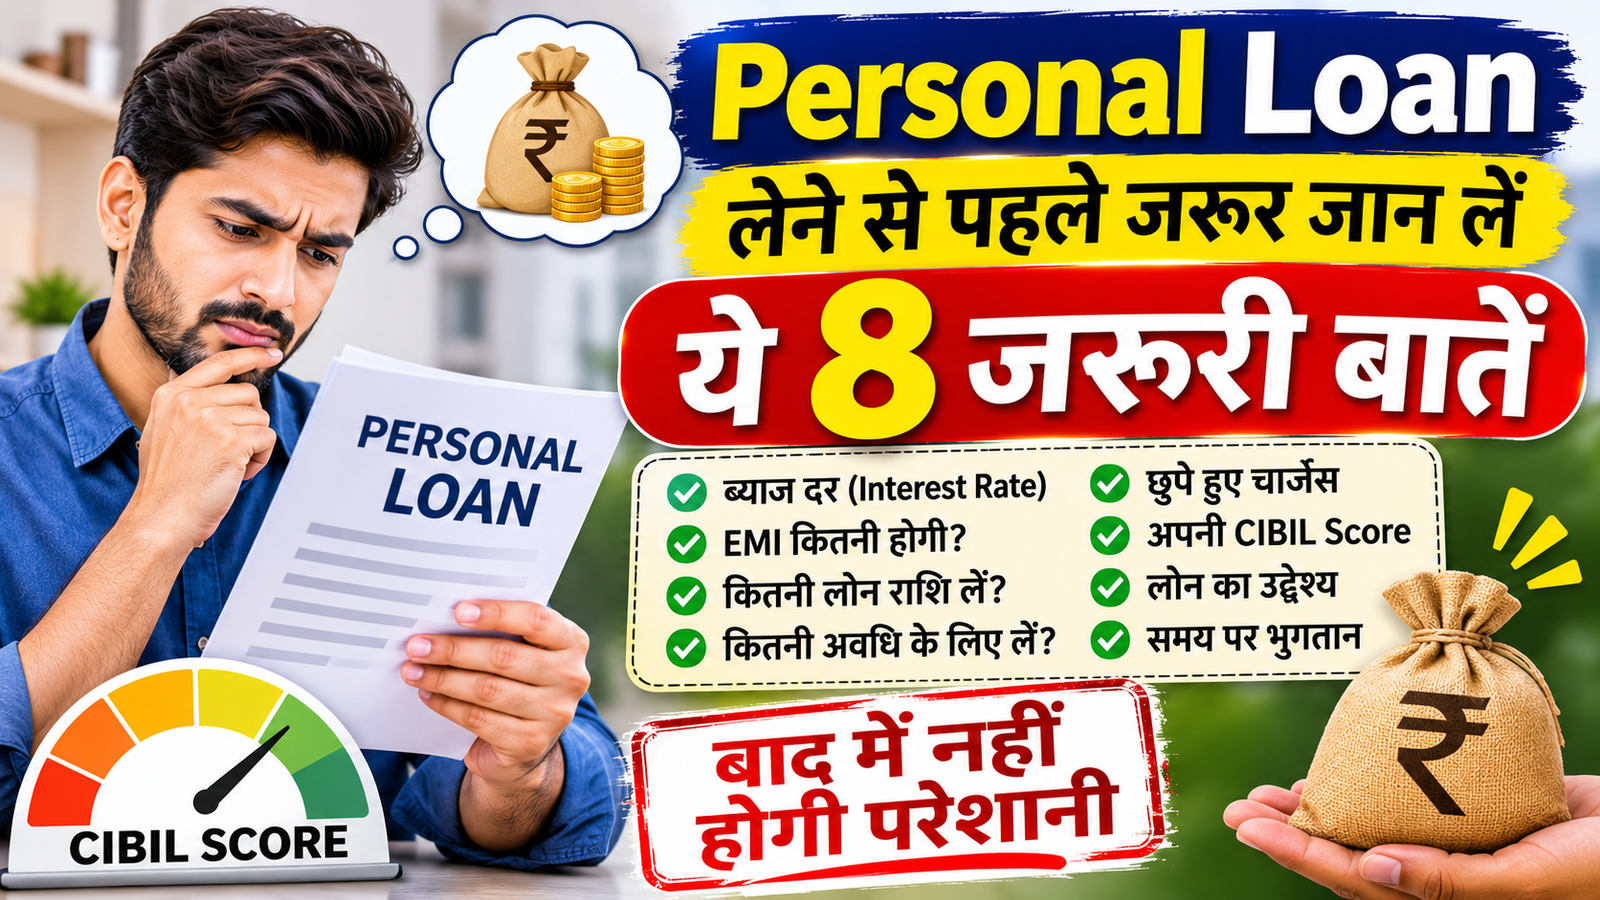
Personal Loan लेने से पहले जान लें ये 8 जरूरी बातें
पर्सनल लोन लेने की सोच रहे हैं? आवेदन करने से पहले ब्याज दर, EMI, CIBIL Score, प्रोसेसिंग फीस और अन्य जरूरी बातों को समझें।
Personal Loan क्या होता है?
आज के समय में अचानक आने वाले खर्चों को पूरा करने के लिए कई लोग पर्सनल लोन का सहारा लेते हैं। कभी घर की मरम्मत करवानी होती है, कभी बच्चों की पढ़ाई का खर्च होता है तो कभी किसी जरूरी व्यक्तिगत काम के लिए पैसों की आवश्यकता पड़ जाती है।
ऐसी स्थिति में Personal Loan एक विकल्प हो सकता है। यह आमतौर पर बिना किसी संपत्ति को गिरवी रखे दिया जाने वाला लोन होता है। हालांकि, बैंक या वित्तीय संस्थान आवेदक की आय, क्रेडिट हिस्ट्री और भुगतान करने की क्षमता के आधार पर आवेदन का मूल्यांकन करते हैं।
लोन लेना जितना आसान दिखाई देता है, उसकी EMI चुकाने की जिम्मेदारी उतनी ही महत्वपूर्ण होती है।
1. अपनी जरूरत के अनुसार ही लोन लें
लोन लेने से पहले यह तय करें कि आपको वास्तव में कितने पैसों की आवश्यकता है।
सिर्फ इसलिए ज्यादा लोन न लें क्योंकि बैंक आपको अधिक राशि देने के लिए तैयार है। जितनी राशि की जरूरत है, उतना ही लोन लेने की कोशिश करें।
2. ब्याज दर की तुलना करें
अलग-अलग बैंक और वित्तीय संस्थान अलग-अलग ब्याज दरों पर पर्सनल लोन उपलब्ध करा सकते हैं।
इसलिए आवेदन करने से पहले कम से कम दो या तीन संस्थानों की ब्याज दरों और शर्तों की तुलना करें।
केवल कम ब्याज दर देखकर निर्णय न लें। लोन की कुल लागत भी समझें।
3. EMI का कैलकुलेशन जरूर करें
लोन लेने से पहले यह समझना जरूरी है कि हर महीने आपकी कितनी EMI बनेगी।
उदाहरण के लिए, यदि आपकी मासिक आय 30,000 रुपये है और पहले से ही घर का किराया, बिजली बिल तथा अन्य खर्च हैं, तो नई EMI आपकी आर्थिक स्थिति पर अतिरिक्त दबाव डाल सकती है।
इसलिए लोन की EMI अपनी भुगतान क्षमता के अनुसार चुनें।
4. CIBIL Score का महत्व समझें
CIBIL Score आपकी क्रेडिट हिस्ट्री का एक महत्वपूर्ण हिस्सा है। बैंक और वित्तीय संस्थान लोन आवेदन का मूल्यांकन करते समय इसे देख सकते हैं।
समय पर EMI और क्रेडिट कार्ड बिल का भुगतान करने से आपकी क्रेडिट हिस्ट्री बेहतर बनाए रखने में मदद मिल सकती है।
हालांकि, अच्छा CIBIL Score होने से लोन स्वीकृत होने की गारंटी नहीं मिलती।
5. Processing Fee और अन्य चार्ज जांचें
लोन लेते समय सिर्फ ब्याज दर ही नहीं, बल्कि अन्य शुल्कों की जानकारी लेना भी जरूरी है।
इनमें शामिल हो सकते हैं:
- Processing Fee
- GST और लागू टैक्स
- Late Payment Charges
- Prepayment Charges
- Foreclosure Charges
- अन्य अनुबंधित शुल्क
आवेदन करने से पहले बैंक की सभी शर्तें पढ़ें।
6. लोन की अवधि सोच-समझकर चुनें
लंबी अवधि चुनने से मासिक EMI कम हो सकती है, लेकिन कुल ब्याज का खर्च बढ़ सकता है।
दूसरी ओर, छोटी अवधि में EMI अधिक हो सकती है, लेकिन कुल ब्याज कम पड़ सकता है।
इसलिए अपनी आय और खर्चों को ध्यान में रखकर लोन की अवधि चुनें।
7. फर्जी लोन ऐप से बचें
इंटरनेट पर कई ऐसे ऐप और वेबसाइट मिल सकती हैं जो तुरंत लोन देने का दावा करती हैं।
किसी भी ऐप से लोन लेने से पहले उसकी विश्वसनीयता और संबंधित बैंक या NBFC की जानकारी जांचें।
अनजान ऐप को अनावश्यक मोबाइल परमिशन न दें और किसी भी व्यक्ति के साथ OTP या UPI PIN साझा न करें।
8. लोन एग्रीमेंट ध्यान से पढ़ें
लोन लेने से पहले एग्रीमेंट में दी गई सभी शर्तों को पढ़ना जरूरी है।
इसमें ब्याज दर, EMI, भुगतान की तारीख, विलंब शुल्क और अन्य नियम शामिल हो सकते हैं।
बिना पढ़े किसी भी दस्तावेज पर सहमति न दें।
निष्कर्ष
Personal Loan आर्थिक जरूरतों को पूरा करने में मददगार हो सकता है, लेकिन इसे लेने से पहले अपनी वित्तीय स्थिति का सही आकलन करना जरूरी है।
ब्याज दर, EMI, अतिरिक्त शुल्क और भुगतान की अवधि समझने के बाद ही आवेदन करें। याद रखें, लोन लेना आसान हो सकता है, लेकिन उसे समय पर चुकाना आपकी जिम्मेदारी है।
